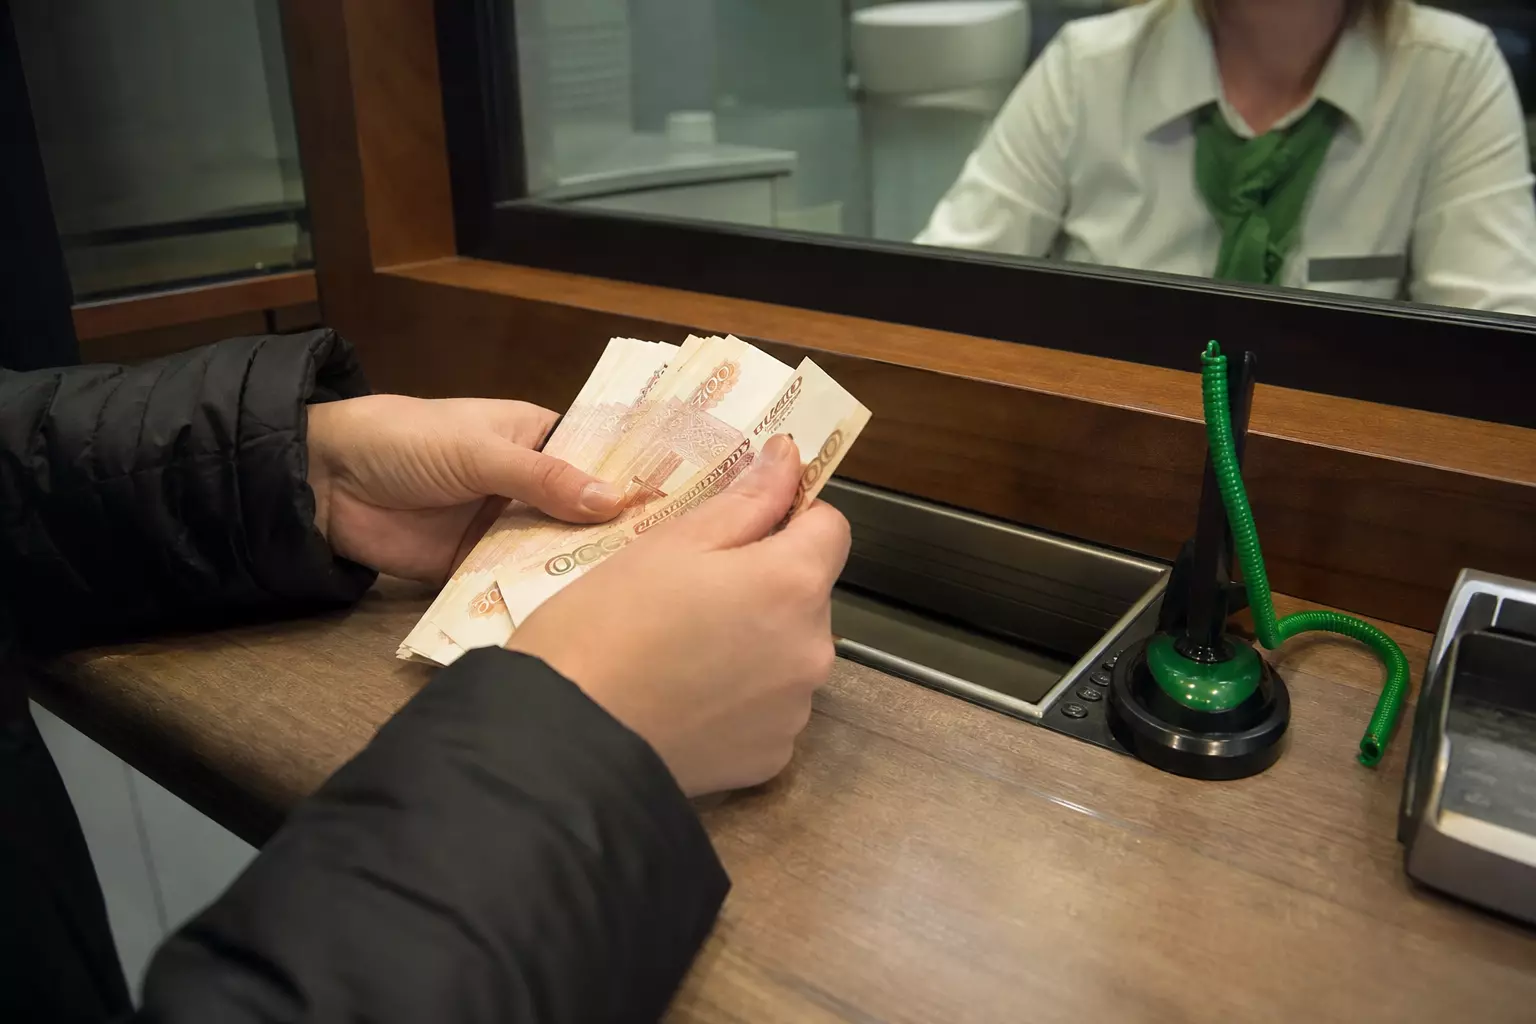
В России наблюдается тенденция к возвращению к наличным деньгам — россияне все активнее снимают средства с банковских карт.
По прогнозам Центрального банка, к концу 2026 года объем наличных в обращении в стране может увеличиться на 3,7 триллиона рублей, в результате чего общая сумма превысит 23,1 триллиона рублей.
Причины возврата к наличным
Одним из главных факторов, способствующих росту интереса к наличным, стало снижение доходности банковских депозитов. Из-за понижения ключевой ставки коммерческие банки снизили процентные ставки по своим вкладам, и многие клиенты предпочитают снимать деньги для крупных покупок или для создания резервного фонда в наличной форме.
Также на ситуацию повлияли изменения в торговых расчетах. С увеличением НДС до 22% и ростом расходов на эквайринг некоторые магазины начали предлагать скидки за наличные, что позволяет им экономить на комиссиях и дает возможность покупателям сэкономить.
Технические сбои и страхи блокировок
К увеличению спроса на наличные добавляются и технические факторы: периодические сбои в мобильном интернете и временные отказы платежных терминалов делают безналичные расчеты менее надежными в повседневной жизни. Это заставляет людей держать при себе некоторую сумму наличных, чтобы иметь возможность расплатиться за товары и услуги в случае недоступности карт или терминалов.
Кроме того, нарастает беспокойство по поводу ужесточения контроля со стороны банков и налоговых органов: страх перед блокировками счетов и слухи о возможной «заморозке» вкладов подталкивают граждан к увеличению доли наличных в своих финансах. Однако такие опасения не всегда соответствуют действительности.
Как рост наличных влияет на банковскую систему
В Центральном банке не считают, что нынешний рост наличных угрожает финансовой стабильности. По их мнению, изменения связаны с колебаниями процентных ставок и условиями расчетов, а также с желанием людей иметь альтернативные способы оплаты.
Финансовые эксперты предупреждают о рисках, связанных с полным переходом к наличным: деньги, хранящиеся долго, теряют свою покупательную способность из-за инфляции и подвержены различным угрозам — пожарам, затоплениям или кражам.
Какую сумму наличных разумно держать дома
Специалисты рекомендуют находить баланс между наличными и безналичными средствами. Небольшой запас наличных действительно полезен в случае технических неполадок с платежными системами.
В качестве ориентировочной суммы эксперты советуют иметь сумму, достаточную для покрытия расходов на две недели. Это позволит переждать временные сложности с интернетом, терминалами или банковскими услугами.
Основную часть сбережений лучше размещать с учетом финансовых целей и защиты от инфляции: наличные могут служить резервом на непредвиденные случаи, но нецелесообразно полагаться на них как на единственный способ хранения капитала.